
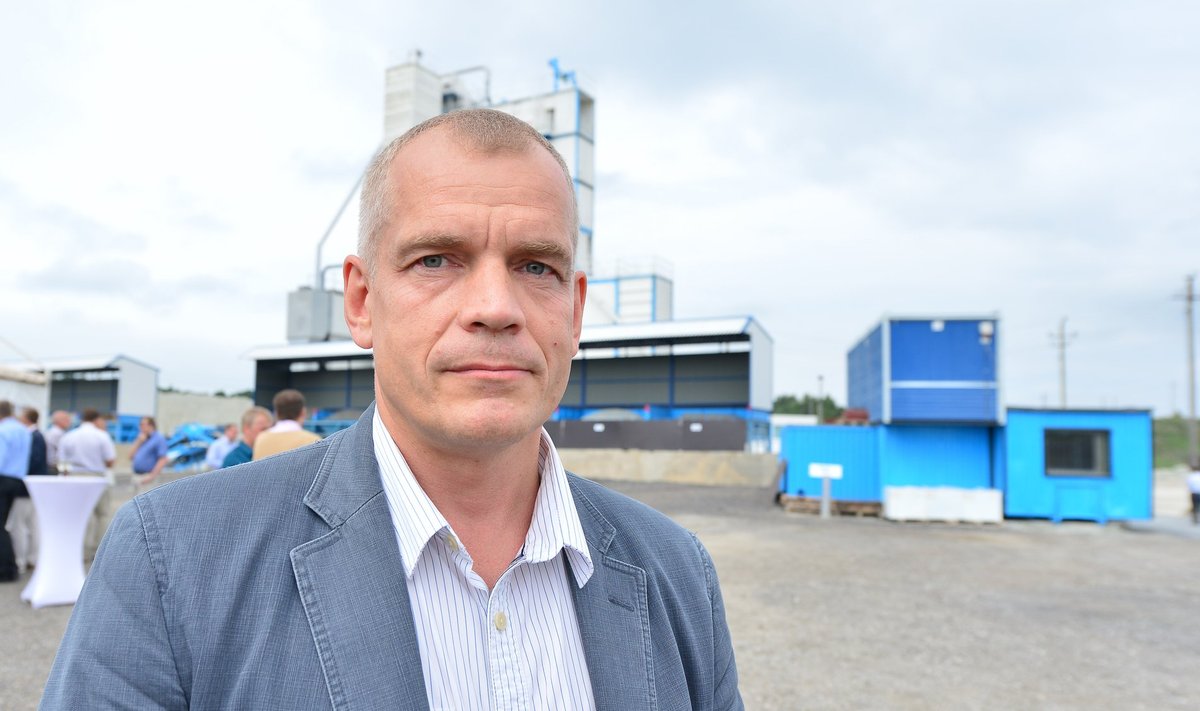
BNSi teatel, peeti Sven Pertens 2025. aasta jaanuaris kinni kahtlusega, et ta on võtnud erasektoris altkäemaksu ning kuritarvitanud TREV-2 Grupp AS-i usaldust, kuid esmaspäeval lõpetas prokuratuur menetluse erasektoris altkäemaksu võtmise kahtluse osas kuriteo puudumise tõttu ning ülejäänud osas lõpetati menetlus poolte kokkuleppel otstarbekuse kaalutlusel ning asi kohtusse ei jõua.
Sven Pertens ei tunnistanud ennast üheski talle esitatud kahtlustuse episoodis süüdi.
“Kogu see pikk uurimine alustati kahtlusega, et ma olen võtnud erasektoris altkäemaksu. Mul on hea meel, et ka prokuratuur mõistis lõpuks, et see kahtlus oli alusetu ning lõpetas selle osas menetluse koosseisu puudumise tõttu,” kommenteeris Pertens.
Uurimise käigus kahtlustati Pertensit ka usalduse kuritarvitamise katses, omastamises ning dokumendi võltsimisele kaasaaitamises. Nende etteheidete osas lõpetas prokuratuur menetluse Pertensiga kokkuleppel otstarbekuse kaalutlusel.
“Selle menetluse teeb paradoksaalseks asjaolu, et prokuratuur käsitleb nendes episoodides ainsa kannatanuna TREV-2 Grupp AS-i, mille ainsaks omanikuks olen täna mina ise. Seetõttu otsustasin pragmaatilistel kaalutlustel nõustuda menetluse lõpetamisega otstarbekuse kaalutlusel. Mulle ja minu ettevõttele pandavate rahaliste kohustuste kogusumma on 18 000 eurot. See summa on majanduslikult väheoluline võrreldes võimaliku aastatepikkuse kohtumenetluse õigusabikuludega, mis oleksid vähemalt suurusjärgu võrra suuremad,” ütles Pertens.
Pertensi sõnul tuleb otsust vaadata ka senise menetluse kestuse ja ulatuse kontekstis.
“Minu tegevuse uurimine kestis kokku kolm ja pool aastat. Enne minu kinni pidamist teostati minu suhtes muu hulgas ka kümne kuu vältel ulatuslikku jälitustegevust ning kuulati pealt minu telefone, kohtumisi ja sõidukeid. Kusjuures uurimist ja jälitamist alustati politseile edastatud anonüümse vihje pinnalt, mis ei sisaldanud mitte ühtegi konkreetset fakti minu tegevuse kohta. Pärast kõike seda pidin nüüd valima, kas lõpetada menetlus täna 18 000 euro suuruse maksega või alustada aastaid kestvat kohtuvaidlust ning kulutada sadu tuhandeid eurosid õigusabile,” ütles ta.
Pertens rõhutas, et küsimus ei ole ainult rahas.
“Isegi kohtus õigeksmõistmise korral võib juhtuda, et riik ei hüvita kõiki tegelikult kantud õigusabikulusid. Kuid olulisem on see, et keegi ei hüvita inimesele kohtumenetluseks kulunud aega, pinget ja tervisekulu. Samuti ei ole võimalik hüvitada menetluse mõju inimese lähedastele ja perekonnale. Olen oma elus kaks korda pidanud pika kohtumenetluse lõpuni läbi käima ning tean isiklikust kogemusest, mida see tähendab inimese ja tema lähedaste tervisele ning elukvaliteedile,” ütles ta.
Pertensi kaitsjad vandeadvokaadid Oliver Nääs ja Norman Aas on asja lõpptulemusega üldjoontes rahul. “Oluline on, et jõudsime pärast asja materjalidega tutvumist prokuratuuriga ühisele arusaamisele, et keskne etteheide erasektoris altkäemaksu võtmises ei olnud siiski põhjendatud. Ülejäänud vähemtähtsates episoodides oportuniteediga nõustumine on Pertensi poolt igati ratsionaalne otsustus ning võimaldab tal edasiselt keskenduda äritegevusele ja rahulikule eraelule,” kommenteerisid Nääs ja Aas.
Prokurör Janno Reinkort ütles, et tegemist oli menetlusega, mis puudutas altkäemaksu võtmist erasektoris ning kuivõrd äriühingu suhtes pädevuse kuritarvitamist ei olnud võimalik tuvastada, siis tuli ka menetlus selles episoodis lõpetada.
“Ülejäänud episoodide osas lõpetati menetlus oportuniteedi alusel, mis ei tähenda õigeksmõistmist ega seda, et prokuratuur oleks pidanud kahtlustust alusetuks. Menetluse lõpetamise tingimusena kohustub Sven Pertens tasuma riigi tuludesse 6000 eurot ning SPK Investeeringud OÜ 12 000 eurot,” selgitas prokurör.
“Oluline on rõhutada, et kriminaalmenetluses hinnatakse asjaolusid nende toimepanemise ajal. Kuigi Sven Pertens on täna TREV-2 Grupi omanik, ei olnud ta seda menetluses käsitletud tegude toimepanemise ajal. Seetõttu hinnati võimalikku äriühingu huvide kahjustamist lähtudes toonasest olukorrast. Asjaolu, et Pertensist sai hiljem äriühingu omanik, on ka üheks määravaks pōhjuseks, miks seekord kohaldati oportuniteeti. Kahtlustatavast oli eeluurimise jooksul saanud äriühingu omandamise kaudu ühtlasi kannatanu esindaja,” märkis ta.
Prokuröri kinnitusel ei vasta tõele väide, nagu oleks jälitustoiminguid tehtud põhjendamatult.
“Kõigi menetluse jooksul tehtud jälitustoimingute tegemiseks olid olemas kohtu load ning nende seaduslikkust kontrollis hiljem ka ringkonnakohus. Jälitustoimingute tegemiseks esines nii põhjendatud kuriteokahtlus kui nende teostamise vajalikkus.
See juhtum tuletab meelde, et ettevõtte juhtimisel tuleb vältida olukordi, kus isiklikud huvid võivad sattuda vastuollu ettevõtte huvidega. Ka siis, kui inimesel on ettevõtte üle ulatuslik kontroll või osalus, ei muutu ettevõtte vara tema isiklikuks varaks. Äriühingu huvide kaitse on seadusega tagatud ning läbipaistvad ja korrektselt dokumenteeritud otsused aitavad vältida olukordi, kus tehingute õiguspärasus hiljem küsimärgi alla satub,” märkis Reinkort.