
Чиновники не устают напоминать, что государственная пенсия составит всего 40% от дохода работающего человека. И, чтобы не бедствовать в пожилом возрасте, нужно готовиться к пенсии заранее. Сотни тысяч жителей Эстонии каждый месяц инвестируют в фонды II и III ступеней, однако далеко не все следят, как растут их вклады и не могут сразу понять, хорошо ли работают управляющие их пенсионных фондов. При этом доходность одного фонда может превышать 10% в год, а другого – едва выходить в плюс. Стоит ли менять пенсионный фонд и почему специалисты расходятся во мнениях даже по поводу того, какую стратегию выбирать перед выходом на заслуженный отдых, разбиралась «МК-Эстония».
Как работают пенсионные накопления? На первый взгляд все просто: человек работает, часть денег поступает во II пенсионную ступень, управляющая компания инвестирует, а к пенсионному возрасту на счете образуется определенная сумма. Однако результаты могут очень существенно различаться.
Руководитель SEB Varahaldus Герт Вильмс приводит показательный пример. За первые девять месяцев 2026 года доходность пенсионного фонда SEB 18+, инвестирующего преимущественно в акции, составила 18,44%. За тот же период фонд SEB 65+, ориентированный на облигации, заработал всего 0,62%.
Разница почти тридцатикратная. Но означает ли это, что второй фонд работает плохо?
Представители управляющих компаний объясняют: прежде всего нужно понимать, куда вложены деньги. У фондов с большой долей акций – более высокий потенциал доходности, но их стоимость может значительно колебаться. Консервативные фонды обычно рассчитаны на меньший риск, поэтому и потенциальная прибыль у них скромнее.
«При сравнении доходности пенсионных фондов прежде всего необходимо учитывать уровень риска и инвестиционную стратегию. Фонды с более высокой долей акций, как правило, имеют больший потенциал долгосрочной доходности, но и более значительные колебания стоимости», – объясняет портфельный управляющий пенсионными фондами Swedbank Эне Ыунмаа.
Его коллега из банка Luminor Вахур Мадиссон также подчеркивает, что фонды для разных возрастных групп отличаются составом инвестиций. Например, в фондах Luminor 16–50 и Tulevik 16+ практически все средства вложены в акции и другие активы с повышенным риском. В фондах для людей старшего возраста возрастает доля облигаций.
Сколько заработали фонды за пять лет?
Разница между стратегиями лучше всего можно увидеть, сравнив цифры за более продолжительный период.
По данным LHV, средняя доходность фонда LHV Pensionifond Indeks за последние пять лет составила 10,7% в год. Один из наиболее популярных активно управляемых фондов компании, LHV Pensionifond Ettevõtlik, за тот же период приносил в среднем 7,2% в год.
Управляющий фондами LHV Varahaldus Кристо Ойдермаа объясняет разницу сильным ростом фондовых рынков. Индексный фонд полностью инвестирует в акции, тогда как Ettevõtlik распределяет средства между несколькими видами активов.
«Пенсионный фонд Ettevõtlik делает акцент на стабильности результатов, у него в портфеле – также недвижимость, облигации, золото и прямые инвестиции. Благодаря этому фонд Ettevõtlik уже 14 лет подряд показывал положительную годовую доходность», – отмечает он.
В Luminor по состоянию на 15 октября 2026 года средняя годовая доходность фонда Luminor 16–50 за последние пять лет составляла 8,44%, индексного фонда Luminor Indeks – 8,88%, фонда Luminor 50–56–5,74%, а Luminor 56+ – 2,19%. Фонд Luminor 61–65 за пятилетний период показал отрицательную среднегодовую доходность: минус 0,36%.
Различия заметны и в III ступени. Например, фонд Luminor Tulevik 16+ за последние пять лет приносил в среднем 8,18% в год, а Tulevik 55+ – 1,11%.
Основатель кооперативного предприятия по управлению активами Tuleva и управляющий фондами Тыну Пекк сообщает, что по состоянию на 19 октября 2026 года средняя годовая доходность фондов Tuleva Maailma Aktsiate Pensionifond и Tuleva III Samba Pensionifond за пять лет немного превысила 11%.
Важно учитывать, что приведенные цифры относятся к разным фондам и стратегиям. Они помогают увидеть масштаб различий, но сами по себе не образуют рейтинг лучших пенсионных фондов.
Почему нельзя судить по одному удачному году?
Один из главных вопросов при выборе фонда – за какой срок оценивать его результаты.
Герт Вильмс из SEB предлагает обращать особое внимание на последние три-пять лет. Он напоминает, что в 2019 году законодательство позволило пенсионным фондам инвестировать в акции все свои активы. После этого управляющие компании изменяли стратегии: одни повышали риск существующих фондов, другие создавали новые.
«Мы существенно пересмотрели линейку пенсионных фондов в начале 2024 года, объединив два фонда и повысив уровень риска некоторых других», – поясняет он.
В Swedbank предлагают рассматривать более продолжительный период – пять-десять лет, обязательно учитывая изменения стратегии.
«Например, в 2022 году несколько активно управляемых нами фондов перешли на модель, при которой инвестиционный риск постепенно снижается по мере приближения пенсионного возраста», – говорят там.
Есть и другая особенность. Как объясняет Эне Ыунмаа, вложения в недвижимость и частный капитал могут приносить основную прибыль спустя годы.
«В случае таких инвестиций первые три-пять лет нередко уходят на формирование портфеля, а большая часть потенциала доходности может реализоваться лишь позднее. Поэтому краткосрочная доходность не всегда дает полное представление об инвестициях фонда», – поясняет она.
В Pensionikeskus обращают внимание еще на два обстоятельства: смотреть и сравнивать показатели необходимо за одну дату, а некоторые фонды существуют недостаточно долго, чтобы у них вообще была десятилетняя история.
В Финансовой инспекции рекомендует сравнивать доходность фондов как минимум за три-пять лет, а по возможности – и за более продолжительный период. При этом фонды должны иметь сопоставимые инвестиционные стратегии и уровень риска.
«Распространенная ошибка при выборе фонда – решение, принятое под влиянием эмоций: рекламы, чьих-либо рекомендаций или кажущейся популярности определенного фонда», – предупреждают в ведомстве.
Кто управляет нашими деньгами – человек или индекс?
Пенсионные фонды отличаются и способом управления. В активно управляемом фонде специалисты решают, куда вложить деньги, какие активы купить или продать и когда изменить состав портфеля. Индексный фонд следует заранее установленным правилам, ориентируясь на определенный биржевой индекс.
Представители SEB, Swedbank, Luminor и LHV подчеркивают, что активное управление открывает дополнительные инвестиционные возможности. Помимо акций и облигаций, такие фонды могут вкладывать деньги в недвижимость, частные компании, венчурные проекты и другие активы, которые обычно недоступны индексным фондам.
Например, в SEB инвестируют пенсионные средства как в биржевые, так и в частные компании в Эстонии и за рубежом. В отдельных ситуациях управляющие могут использовать заемные средства для увеличения доли акций. По словам Герта Вильмса, доля акций в фонде SEB 18+ при определенных условиях может достигать 110%.
Swedbank среди направлений инвестирования называет недвижимость, частный капитал, предприятия стран Балтии и эстонские леса. Кроме того, в активно управляемых фондах используют тематические инвестиции, связанные, в частности, с искусственным интеллектом и транспортом будущего.
В LHV обращают внимание на работу собственной инвестиционной команды из 15 человек. Она занимается прямым кредитованием эстонских предприятий, инвестициями в местную недвижимость и поиском других возможностей, недоступных обычным индексным фондам.
Однако сторонники индексного инвестирования считают, что попытки выбрать самые выгодные вложения далеко не всегда оправдывают себя.
«Наш принцип – и принцип других индексных фондов – прост: не ищи иголку в стоге сена, а купи весь стог», – говорит основатель Tuleva Тыну Пекк.
По его словам, фонды Tuleva инвестируют в акции компаний по всему миру и стараются поддерживать низкие расходы. Поэтому их результаты в значительной степени повторяют движение мирового фондового рынка: когда он растет, растут и накопления, а когда падает – снижается и стоимость паев.
Впрочем, индексные фонды тоже различаются. Например, пассивные фонды Swedbank инвестируют в акции компаний развитых стран и не включают развивающиеся рынки. В компании объясняют это тем, что такие рынки несут дополнительные риски и требуют активного управления.
Поэтому само слово «индексный» еще не значит, что два фонда инвестируют деньги одинаково.
За что мы платим пенсионным фондам?
Разница в комиссиях на первый взгляд может показаться незначительной. Однако деньги остаются в пенсионных фондах десятилетиями, и за это время расходы на управление способны превратиться в весьма внушительную сумму.
Представители банков объясняют более высокие комиссии активно управляемых фондов сложностью инвестиционной работы.
«В активно управляемых фондах – обычно более высокие комиссии, поскольку они требуют больше работы. Управляющие оценивают ситуацию на рынках, принимают инвестиционные решения и при необходимости могут изменять доли различных классов активов», – поясняет Эне Ыунмаа из Swedbank.
Герт Вильмс добавляет, что плата за управление покрывает также расходы на обслуживание клиентов, информирование, консультирование и повышение финансовой грамотности. По его словам, за последние годы комиссии SEB существенно снизились, а разница между активно и пассивно управляемыми фондами уменьшилась.
В Luminor плата за управление активно управляемыми фондами Luminor 16–50, 50–56 и 56+ составляет 0,85% в год, а фондом Luminor 61–65–0,70%. Индексные фонды компании обходятся вкладчикам дешевле.
Финансовая инспекция обращает внимание на различие между платой за управление и общими текущими расходами фонда. Последние включают и другие затраты, поэтому именно этот показатель позволяет полнее оценить стоимость инвестирования. При этом опубликованный показатель текущих расходов рассчитывают на основании затрат предыдущего года, и в течение текущего года он может измениться.
Но Тыну Пекк из Tuleva категорически не согласен с объяснением высоких комиссий затратами на инвестиционную работу.
«Чем меньше платишь, тем больше получаешь. История фондов снова и снова показывает, что чем ниже расходы, тем лучше долгосрочная доходность», – утверждает он.
По приведенным им данным, ежегодные комиссии индексных фондов составляют 0,27–0,31%, тогда как у активно управляемых фондов могут достигать 1,57%.
Пекк также ссылается на финансовые отчеты управляющих компаний за 2025 год. По его словам, Swedbank и SEB потратили на маркетинг соответственно 8,5 и 3,6 млн евро, тогда как расходы на заработную плату составили 1,3 и 0,9 млн евро.
Из этого представитель Tuleva делает вывод, что высокие комиссии во многом объясняются затратами на продажи и маркетинг, а также прибылью управляющих компаний.
«Это логично: продукт с более высокой комиссией труднее продавать, и на это требуется больше денег», – замечает Пекк.
Представители банков указывают, что активное управление может обеспечить преимущества за счет более широкого выбора инвестиций.
Кристо Ойдермаа из LHV говорит: «Мы рассчитываем, что дополнительная доходность, которую обеспечит инвестиционная команда, превысит более высокие комиссии фонда».
В Swedbank признают, что такой результат не гарантирован.
«Более высокая комиссия может быть оправданна, если активное управление и дополнительные инвестиционные возможности создают долгосрочную ценность для вкладчика. В то же время более высокая комиссия не гарантирует лучшей доходности», – подчеркивает Эне Ыунмаа.
В Финансовой инспекции предлагают оценивать, оправданы ли повышенные комиссии, по фактическим результатам фонда.
«Более высокая плата за активное управление автоматически не означает лучшую доходность. Необходимо сравнивать долгосрочные результаты и расходы фондов со сходным уровнем риска и инвестиционной стратегией. Важно оценить, принесло ли активное управление вкладчику дополнительную выгоду с учетом более высоких расходов», – поясняют в ведомстве.
Сколько можно потерять на комиссиях за 30 лет?
Чтобы показать значение комиссий, Тыну Пекк приводит конкретный расчет.
Предположим, на пенсионном счете человека уже накоплено 20 000 евро. Ежемесячно туда поступает еще по 200 евро, а средняя доходность инвестиций составляет 6% в год.
По расчетам Пекка, за 30 лет в фонде с комиссией 1,2% человек заплатит около 38 000 евро. Если комиссия составляет 0,3%, расходы за тот же срок составят примерно 11 000 евро.
Разница – около 27 000 евро.
«Это – новый семейный автомобиль», – говорит Пекк.
Это, конечно, – иллюстративный расчет при заданных условиях. Реальная доходность фондов меняется, а комиссии могут пересматривать. Но пример наглядно показывает, почему даже небольшая разница в ежегодных расходах имеет значение на длинном промежутке времени.
Представители банков предлагают оценивать комиссии вместе с долгосрочной доходностью и инвестиционной стратегией фонда.
Могут ли управляющие постоянно обыгрывать рынок?
Тыну Пекк ссылается на международное исследование SPIVA Europe Scorecard за 2025 год, согласно которому за десять лет более девяти из десяти европейских управляющих из рассматриваемой им категории уступили мировому фондовому индексу.
Он также приводит исследование Трийну Тапвер, посвященное фондам Центральной и Восточной Европы. По словам Пекка, его результаты показывают, что устойчиво превосходить индекс удается лишь немногим управляющим.
«Когда более высокая комиссия была бы оправданна? Если бы можно было заранее узнать, какой управляющий будет постоянно опережать рынок. К сожалению, этого узнать невозможно», – говорит Пекк.
Представители банков, со своей стороны, обращают внимание на то, что активно управляемые фонды могут преследовать и другие цели: например, уменьшать колебания стоимости накоплений или распределять инвестиции между разными видами активов.
Поэтому высокая доходность за отдельный период еще не раскрывает всей картины. При выборе фонда важно понимать, какой результат он стремится обеспечить и какой риск ради этого принимает.
Когда пенсионный фонд действительно стоит поменять?
Представители банков сходятся в том, что пенсионный фонд необходимо периодически проверять. Причем начинать следует с вопроса, соответствует ли выбранная стратегия возрасту человека, его планам и готовности к риску.
Финансовая инспекция предупреждает, что при смене фонда необходимо учитывать и рыночные колебания: за время перехода стоимость активов может измениться. Кроме того, следует заранее ознакомиться с условиями обмена паев и возможными комиссиями, которые могут различаться для II и III пенсионных ступеней.
«Возраст сам по себе еще не означает, что всем людям одного возраста подходит одинаковая инвестиционная стратегия», – подчеркивают в ведомстве.
Руководитель пенсионного направления Swedbank Кайре Пейк обращает внимание на ситуацию, в которой могут оказаться многие жители Эстонии.
До 2019 года людей, обязанных присоединиться ко II пенсионной ступени, но самостоятельно не выбравших фонд, распределяли в один из фондов с самым низким уровнем риска. Поэтому некоторые вкладчики до сих пор могут находиться в слишком консервативных фондах, хотя до пенсии им еще далеко.
«В первую очередь стоит проверить свой фонд тем, у кого до пенсии еще много лет, но деньги накапливаются в фонде с низким уровнем риска», – рекомендует Пейк.
В такой ситуации человек может годами упускать возможность получить более высокую доходность. Однако переход в фонд с большей долей акций означает и готовность переживать периоды падения стоимости накоплений.
А что делать, если доходность фонда на протяжении нескольких лет подряд – меньше, чем у конкурентов?
«Если фонд в течение нескольких лет показывал более низкую доходность, чем сопоставимые фонды, стоит выяснить причины. Сравнивать следует прежде всего фонды с похожим уровнем риска и результаты за максимально продолжительный период, например за пять-десять лет. Один-два слабых года еще не обязательно означают, что фонд нужно менять», – объясняет Кайре Пейк.
Герт Вильмс из SEB также советует учитывать инвестиционную стратегию и размер комиссий. По его словам, грамотное управление и выбранная стратегия иногда оказываются важнее небольшой разницы в плате за управление.
Вахур Мадиссон из Luminor рекомендует при сомнениях ознакомиться с проспектами и условиями подходящих по возрасту фондов, сравнить их основную информацию и при необходимости обратиться за консультацией.
Подход у представителей Tuleva – значительно решительнее.
«Меняйте фонд, если его комиссия превышает 0,3% в год. И не ломайте голову над тем, какой фонд самый-самый лучший», – советует Тыну Пекк.
Он предупреждает, что управляющие всегда могут подобрать период, на графике которого именно их фонд выглядит особенно привлекательно.
«Избегайте плохих решений: не платите слишком много комиссий и не поддавайтесь панике, когда рынки колеблются», – говорит он.
Так какой фонд выбрать?
Единого ответа специалисты не дают. Банки предлагают учитывать возраст, инвестиционную стратегию, степень риска и долгосрочные результаты управления. В Tuleva делают главный акцент на низких комиссиях и широком инвестировании в мировые фондовые рынки.
При этом все участники обсуждения фактически согласны в одном: оставлять пенсионные накопления без внимания на протяжении десятилетий – плохая идея.
«Накопление пенсии – это марафон, а не спринт», – напоминает Кайре Пейк из Swedbank.
И в этом марафоне имеет значение не только то, сколько человек откладывает, но и то, как работают его деньги, сколько он платит за управление ими и соответствует ли выбранный фонд его жизненным планам.
НА ЗАМЕТКУ
Где посмотреть, сколько зарабатывает ваш фонд?
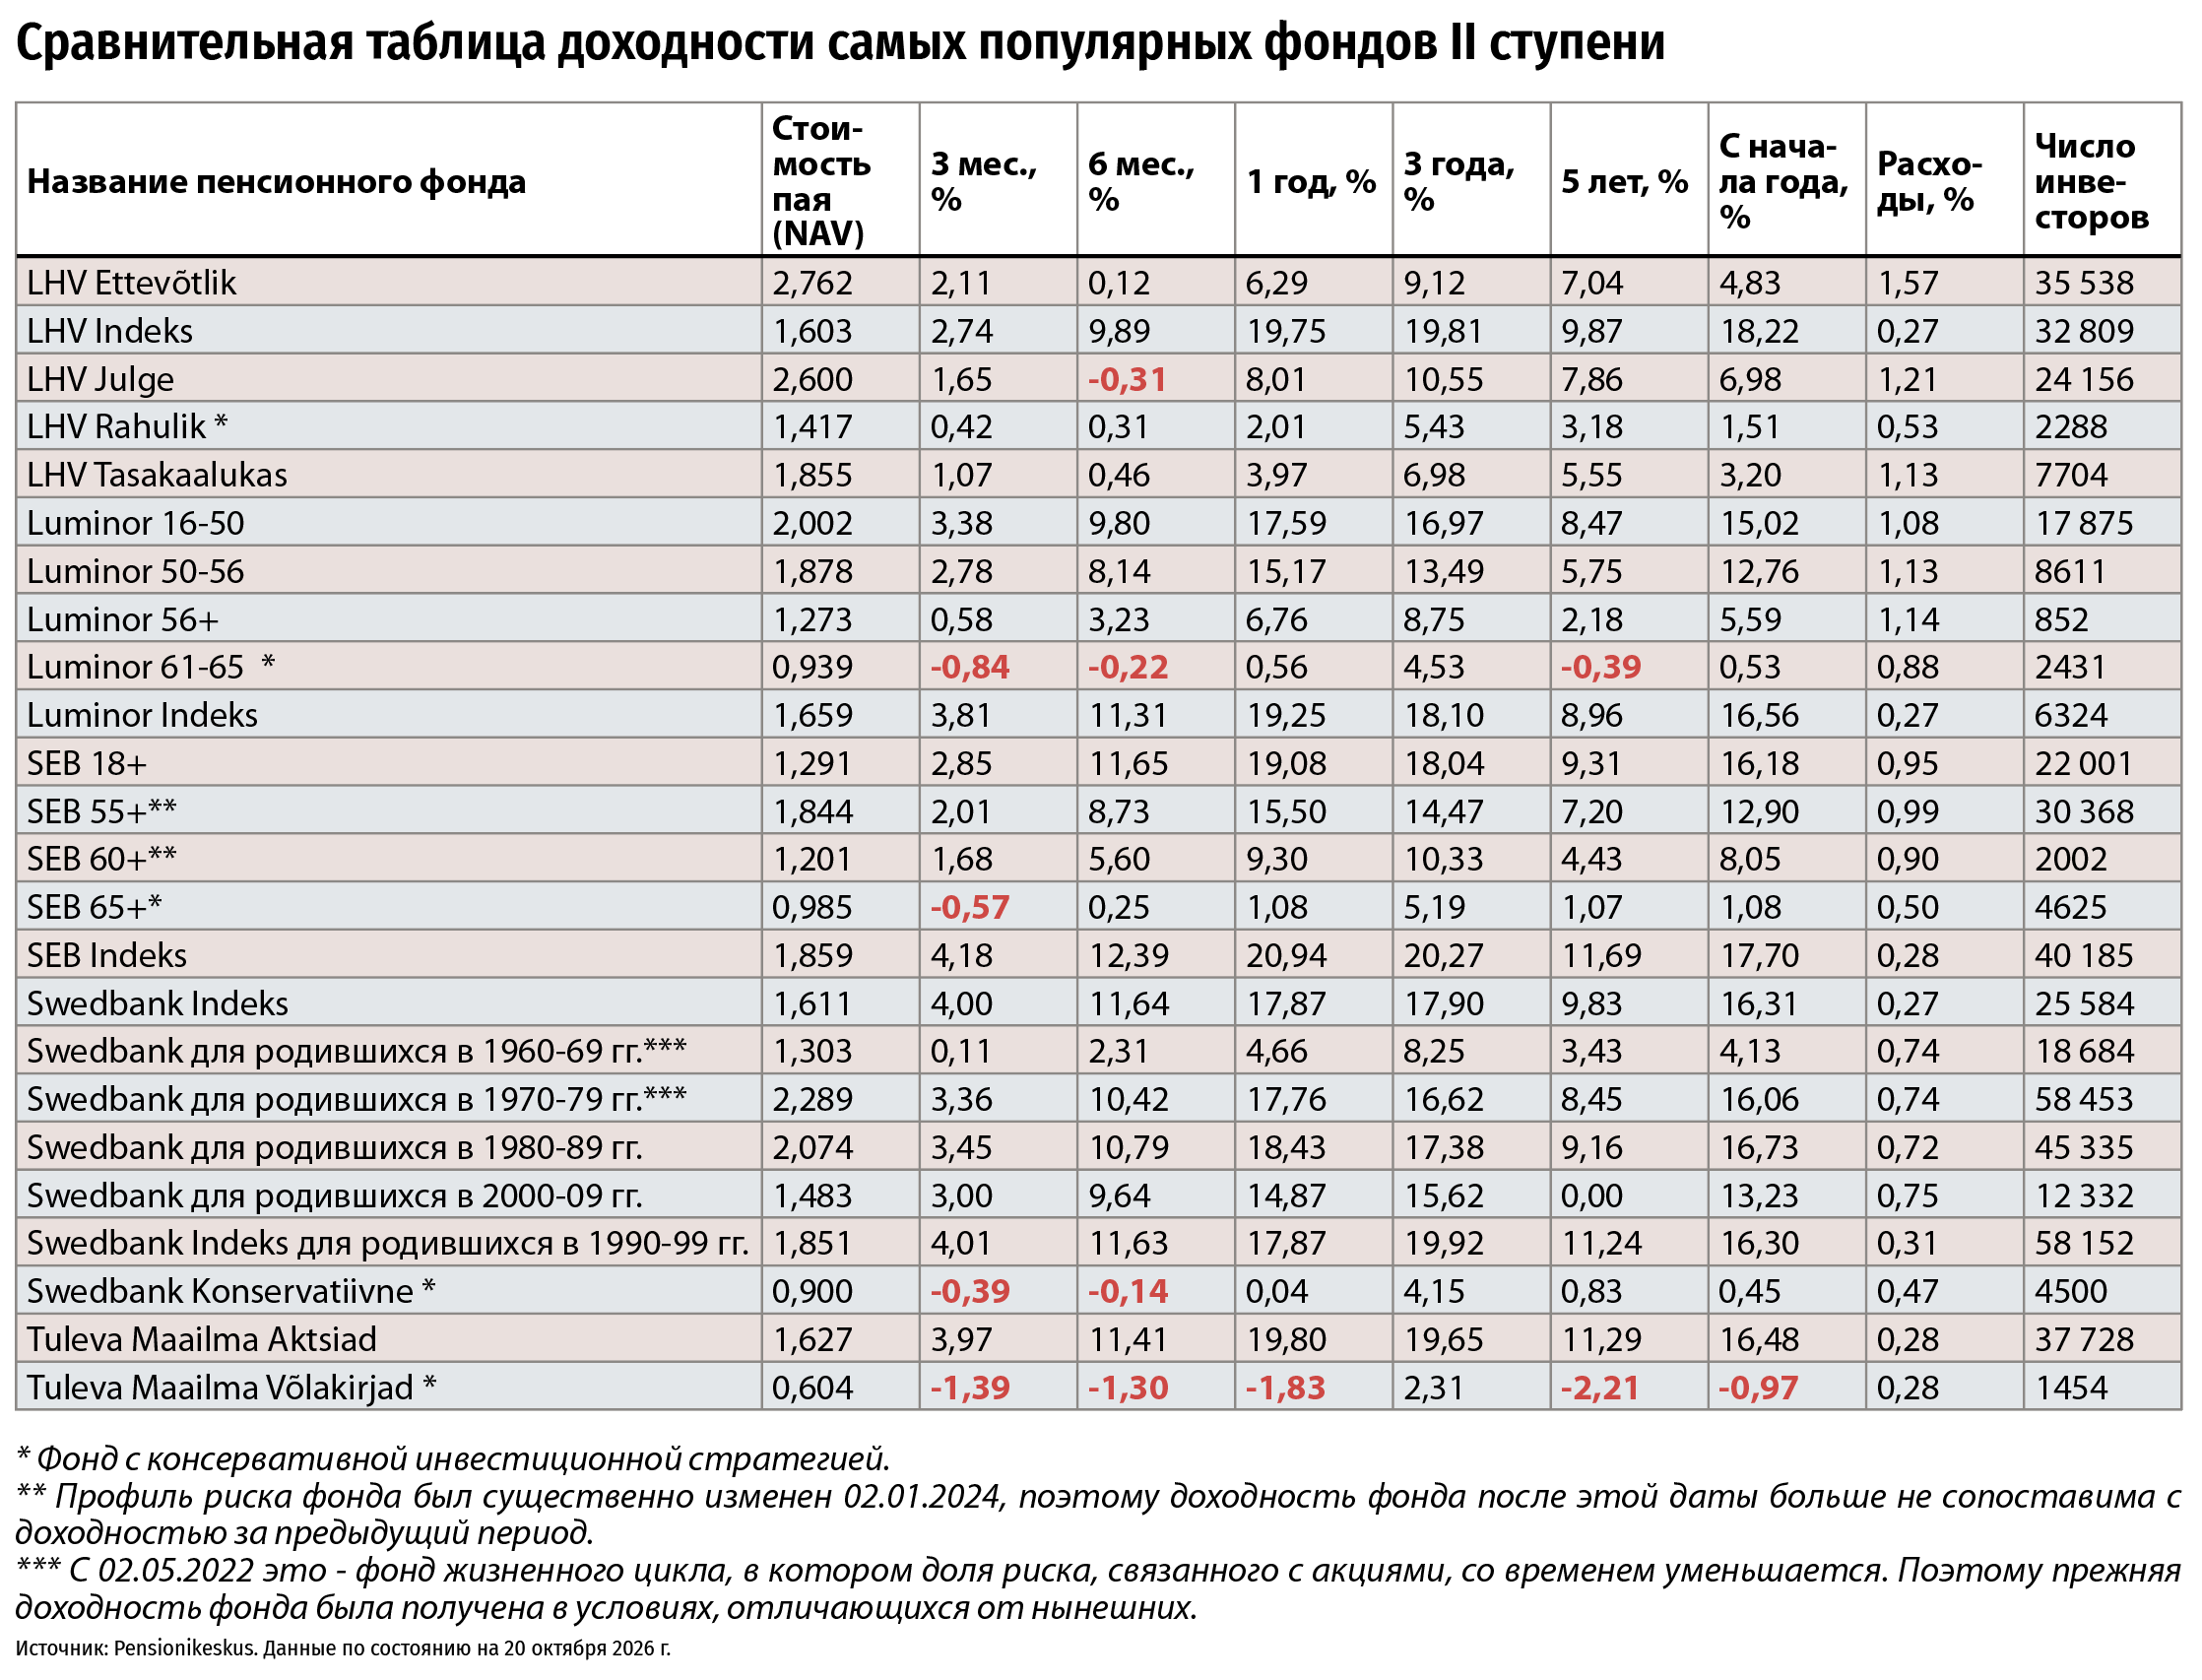
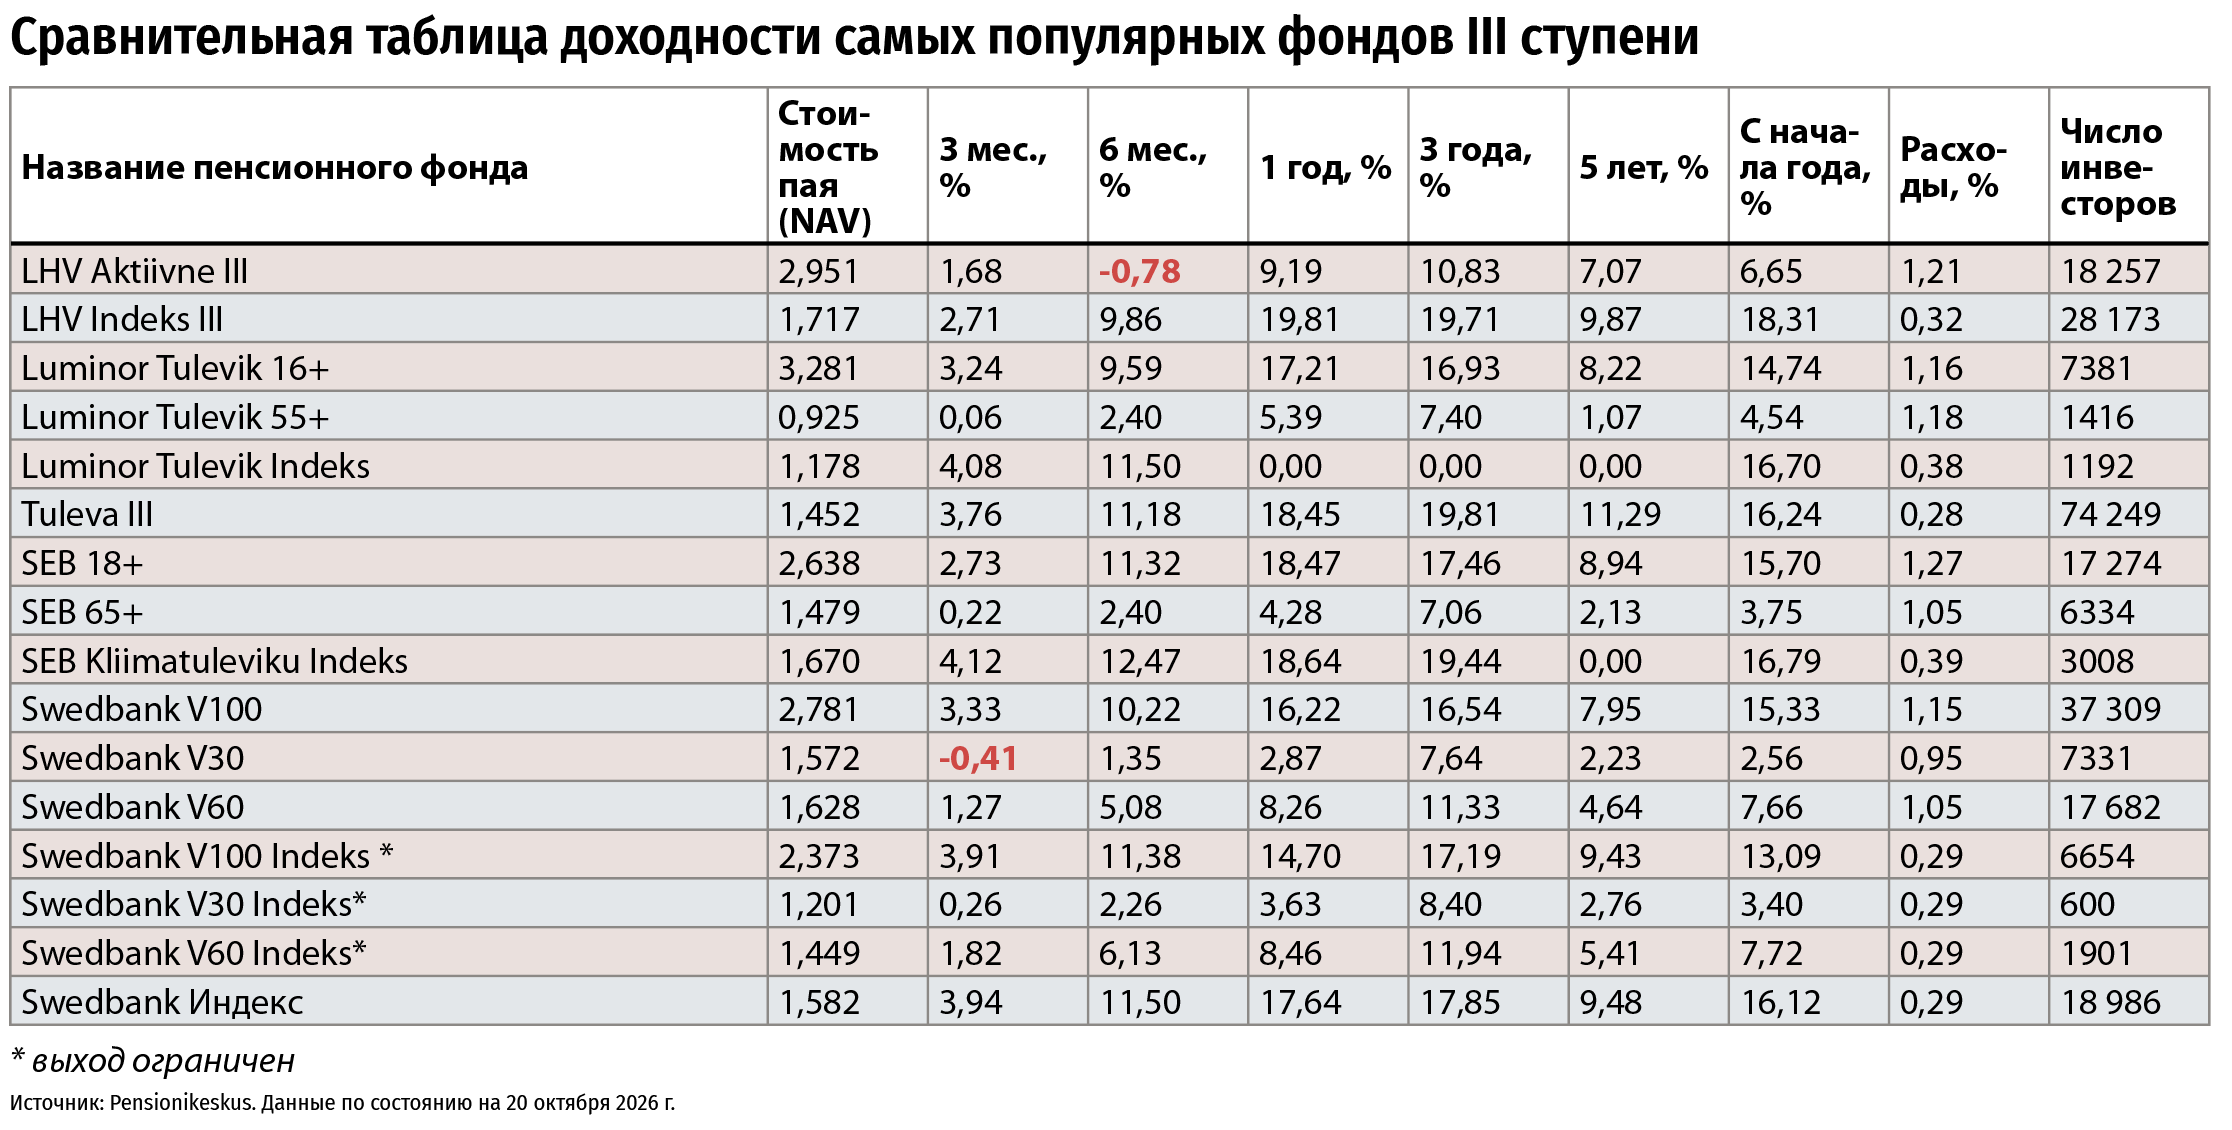
Проверить доходность своего пенсионного фонда, его уровень риска и комиссии можно на сайте Pensionikeskus. Там же доступны результаты других фондов для сравнения. При этом важно учитывать дату публикации показателей и сопоставлять фонды со сходной инвестиционной стратегией.
- Статистика доходности пенсионных фондов Pensionikeskus: www.pensionikeskus.ee/statistika/ii-sammas/kogumispensioni-paevastatistika
- Сравнение комиссий: www.pensionikeskus.ee/ii-sammas/kohustuslikud-pensionifondid/fonditasude-vordlus/
- Сравнение доходности фондов II ступени Tuleva за одинаковый период, комиссии и другие показатели: https://tuleva.ee/vaata/pensionifondide-vordlus/
NB! При этом стоит учитывать, что сотрудники Tuleva сами управляют пенсионными фондами и заинтересованы в продвижении собственной инвестиционной стратегии. Поэтому их сравнительную таблицу полезно сопоставлять с официальной статистикой Pensionikeskus.
К СВЕДЕНИЮ
Как перейти в другой фонд?
- Сменить пенсионный фонд II ступени можно через интернет-банк или сайт Tuleva, используя ID-карту, Smart-ID либо Mobiil-ID.
- По информации Tuleva, смена фонда II ступени не предполагает отдельной платы за оформление перехода. Финансовая инспекция рекомендует заранее проверить условия обмена паев и возможные дополнительные расходы, в том числе различия между II и III ступенями.
- При выборе важно разобраться, хотите ли вы перевести в другой фонд уже накопленные средства, направить туда будущие взносы или сделать и то и другое. Эти решения следует проверить отдельно при оформлении заявления.
- И главное – прежде чем менять фонд, стоит выяснить, что именно вас не устраивает: слишком низкая доходность, высокий риск, большие комиссии или инвестиционная стратегия, которая больше не соответствует вашим планам.
НАША СПРАВКА
II пенсионная ступень – это пенсионные накопления, формируемые за счет отчислений из зарплаты. Человек выбирает размер взноса на пенсионный счет – 2%, 4% или 6% от брутто-зарплаты, а государство добавляет еще 4% за счет социального налога (независимо от того, сколько перечисляет человек).
Есть ли смысл участвовать, если пенсия уже приближается? Да, даже за оставшиеся до пенсии годы можно увеличить накопления. При этом важно учитывать уровень риска выбранного фонда: чем ближе пенсия, тем меньше времени остается на восстановление после возможного падения рынков.
III пенсионная ступень – это добровольные накопления на пенсию. Вы сами решаете, сколько и когда вносить. Государство возвращает 22% взносов через подоходный налог – в пределах 15% годового дохода, но максимум с 6000 евро в год. Возврат оформляют через годовую налоговую декларацию и возможен он только в пределах фактически уплаченного подоходного налога.
Есть ли смысл участвовать, если пенсия уже приближается? Да, если есть свободные средства, которые можно откладывать в течение нескольких лет. Налоговая льгота делает третью ступень привлекательной, но доходность фонда не гарантирована. Деньги можно снять в любой момент, однако при досрочном снятии обычно удерживают 22% подоходного налога. Перед выходом на пенсию налоговая ставка может снизиться при соблюдении условий до 10%, а некоторые виды пенсионных выплат вообще освобождены от налога.
Источник: Налогово-таможенный департамент
ВАЖНО
Сколько риска можно себе позволить в разном возрасте?
30 лет
Возьмем, к примеру, 30-летнего жителя Эстонии, который думает, присоединяться ко II cтупени или нет.
По словам представителей банков, возраст человека – один из главных факторов при выборе пенсионной стратегии. Однако специалисты по-разному оценивают, насколько строго он должен определять состав инвестиций.
По словам Кайре Пейк из Swedbank, у 30-летнего человека впереди еще много времени для накопления пенсионного капитала. Поэтому он обычно может позволить себе фонд с большей долей акций и высоким потенциалом долгосрочной доходности – при условии, что готов к колебаниям рынка.
В Luminor и SEB придерживаются сходного подхода. Молодым вкладчикам они рекомендуют рассматривать фонды с более высоким уровнем риска, поскольку продолжительный срок инвестирования дает возможность пережить неблагоприятные периоды.
Однако высокий риск не означает гарантированно высокую прибыль. Если фонд инвестирует преимущественно в акции, стоимость накоплений в отдельные годы может заметно снижаться.
Поэтому при выборе важно оценить и собственную реакцию на возможные убытки. Человек, который при первом серьезном падении рынка решит срочно перевести накопления в консервативный фонд, рискует зафиксировать потери.
45 лет
У людей до пенсионного возраста еще остается достаточно времени, чтобы рассчитывать на долгосрочный рост инвестиций.
Кайре Пейк советует людям этой возрастной группы по-прежнему уделять внимание доходности, одновременно проверяя, как выбранный фонд будет изменять уровень риска в дальнейшем.
Один из вариантов – так называемый фонд жизненного цикла. В нем доля акций постепенно уменьшается по мере приближения пенсионного возраста, и вкладчику не приходится самостоятельно определять момент перехода к более осторожной стратегии.
Такие решения предлагают, в частности, Swedbank и другие управляющие компании.
60 лет
Люди предпенсионного возраста также нередко задумываются, что можно еще успеть предпринять, чтобы увеличить размер своей пенсии.
SEB рекомендует примерно за десять лет до выхода на пенсию начинать постепенно уменьшать инвестиционный риск. Чем ближе момент получения накоплений, тем большее значение приобретает сохранение уже собранной суммы.
В Swedbank придерживаются похожего подхода.
«Для 60-летнего человека, который планирует в ближайшие годы выйти на пенсию и начать пользоваться накопленными деньгами, сохранение стоимости пенсионного имущества может быть важнее стремления к максимально высокой доходности», – поясняет Кайре Пейк.
По ее словам, это особенно актуально, если во II ступени накоплена значительная сумма, от которой будет зависеть существенная часть доходов на пенсии.
Тыну Пекк из Tuleva, однако, считает, что снижение риска с возрастом оправданно далеко не во всех случаях. Он обращает внимание на обстоятельство, которое нередко упускают из виду: человек может выйти на пенсию, но его накопления при этом продолжат расти.
«Пенсионный возраст – это еще не конец периода получения инвестиционной доходности. Если забирать деньги постепенно, в виде фондовой пенсии, большая часть имущества останется инвестированной еще почти на 20 лет», – говорит Пекк.
По его мнению, переход в фонд с меньшим риском имеет смысл прежде всего тогда, когда человек собирается в ближайшие годы забрать накопления целиком.
Таким образом, у 60-летних вкладчиков могут быть совершенно разные задачи. Один планирует вскоре получить всю сумму и потратить ее на крупную покупку. Другой рассчитывает постепенно получать выплаты на протяжении многих лет. Для этих двух ситуаций подходящие инвестиционные стратегии могут различаться.
Представители банков придают большое значение возрасту и приближению пенсионного периода. Tuleva предлагает ориентироваться прежде всего на то, когда именно понадобятся накопленные деньги и как долго они смогут оставаться инвестированными.