
Европа подходит к новому отопительному сезону с меньшими запасами газа, чем в предыдущие годы. Одни эксперты и СМИ уже предупреждают о рисках новой напряженной зимы, другие уверяют: причин опасаться дефицита пока нет. Но для жителей Эстонии наличие газа – лишь половина вопроса: даже при стабильных поставках события на мировом рынке могут отразиться на счетах за отопление и электричество. Насколько защищена наша страна от возможных перебоев, что способно резко поднять цены и стоит ли сейчас фиксировать тариф на газ – выясняла «МК-Эстония».
В конце августа в СМИ появились тревожные сообщения: Европа подходит к отопительному сезону с одними из самых низких запасов газа за последние 13 лет. Хранилища ЕС были заполнены примерно на 61–63% – почти на 14 процентных пунктов ниже среднего показателя за предыдущие пять лет.
Для Эстонии особенно важна ситуация в соседней Латвии: собственного подземного газохранилища у страны нет, а государственный стратегический запас хранится в Инчукалнсе.
Так стоит ли переживать из-за небольшого запаса и означает ли отсутствие дефицита, что можно не опасаться резкого роста счетов?
Почему теперь спокойнее
Еще четыре года назад нынешние цифры звучали бы куда тревожнее. Однако после энергетического кризиса 2022 года европейская система газоснабжения существенно изменилась.
«Главное отличие заключается в том, что Эстония больше не зависит от российского газа. В регионе появилось несколько альтернативных каналов поставок и расширился доступ к сжиженному природному газу. Кроме того, существенно сократилось и потребление газа», – объясняет руководитель отдела энергетики Министерства климата Рейн Вакс.
Газ в регион поступает из Инчукалнского хранилища, через СПГ-терминалы в Инкоо и Клайпеде и по соединению GIPL с континентальной Европой. Balticconnector связывает Эстонию с Финляндией, а в Палдиски имеется инфраструктура для подключения плавучего СПГ-терминала.
«Сейчас вопрос прежде всего в цене газа и необходимости Европы заполнить хранилища к зиме, а не в том, существует ли у Эстонии физическая возможность получить газ. Более низкая заполненность хранилищ и высокая потребность в СПГ увеличивают ценовой риск, но сами по себе не означают угрозы газоснабжению Эстонии», – подчеркивает Вакс.
Такую же оценку дают и в Elering. По словам члена правления компании Эркки Саппа, риск физического дефицита газа в Эстонии в нынешнем отопительном сезоне низкий. Мощности двух СПГ-терминалов Финляндско-Балтийского региона позволяют регазифицировать около 60 ТВт·ч газа в год, тогда как годовое потребление всего региона составляет примерно 45 ТВт·ч.
По оценке Elering, физический дефицит возможен лишь при совпадении нескольких неблагоприятных факторов: очень холодной зимы, резко выросшего спроса, перебоев с поставками СПГ и ограничений в региональной инфраструктуре.
«Такое совпадение рисков возможно, но маловероятно. Оценка Европейской комиссии о том, что непосредственной угрозы надежности газоснабжения сейчас нет, соответствует и анализу Elering», – отмечает Сапп.
Если кризисные ограничения все же понадобятся, домохозяйства и поставщики жизненно важных услуг относятся к защищенным потребителям. В первую очередь ограничения коснулись бы крупных промышленных потребителей.
«Газоснабжение бытовых потребителей должно быть обеспечено даже при очень сложных сценариях», – подчеркивает Сапп.
Сколько газа в запасе
По данным председателя правления управляющей Инчукалнским газохранилищем компании Conexus Baltic Grid Улдиса Барисса, на момент предоставления ответа в хранилище было закачано 11,5 ТВт·ч газа, причем подготовка к осенне-зимнему сезону еще продолжалась.
«После масштабной модернизации эксплуатационная гибкость Инчукалнского хранилища значительно выросла. Теперь газ можно как закачивать, так и отбирать в течение всего года, что позволяет участникам рынка быстрее реагировать на изменение ситуации», – объясняет Барисс.
При этом определить по общему объему запасов, какая часть коммерческого газа предназначена непосредственно для эстонского рынка, невозможно.
«Мы не имеем права раскрывать объемы газа, предназначенные для отдельных стран. У каждого трейдера своя стратегия обеспечения поставок и выполнения обязательств перед клиентами», – поясняет Барисс.
Однако коммерческие запасы участников рынка – не весь газ, связанный с Эстонией: отдельно в Инчукалнсе хранится государственный стратегический резерв страны.
«Стратегический запас газа Эстонии составляет 1 ТВт·ч, им управляет Eesti Varude Keskus. Для сравнения: годовое потребление газа в стране составляет около 3,5 ТВт·ч, – объясняет Рейн Вакс. – Этот резерв предназначен для серьезных перебоев с поставками, а не для сглаживания колебаний цен».
Кроме государственного стратегического запаса, в Инчукалнсе находится резерв для защищенных потребителей, которым управляет Elering. Вместе эти два резерва, по данным системного оператора, составляют около 1,3 ТВт·ч, то есть примерно треть годового потребления газа в Эстонии.
«Одного этого объема хватило бы примерно на два-три зимних месяца общего потребления газа в Эстонии», – отмечает член правления Elering Эркки Сапп.
Хватит – но почем?
Если риск физического дефицита газа специалисты оценивают как низкий, то с ценами ситуация куда менее предсказуема.
«Для потребителя в Эстонии более существенным риском является высокая цена энергии, а не физический дефицит газа, – отмечает Эркки Сапп. – Европейский газовый рынок тесно взаимосвязан. Если СПГ на мировом рынке дорожает, это отражается на европейских газовых биржах, а затем и на ценах в странах Балтии».
На один из таких рисков указывает коммерческий директор Elenger Армен Каспаров.
«Если конфликт на Ближнем Востоке продолжится, объемы поставок СПГ через Ормузский пролив останутся очень низкими, а зима окажется холодной, давление на цены может усилиться. Если же поставки через Ормуз восстановятся, заложенная рынком рисковая премия может быстро снизиться, а вместе с ней – и цена газа», – объясняет Каспаров.
На повышенный ценовой риск указывает и Министерство климата.
«Согласно рыночной информации на конец лета, уровень цен на газ на зиму 2026/2027 года выше, чем в предыдущие три зимы. Это увеличивает ценовой риск, но не риск дефицита», – говорит Рейн Вакс
Фиксировать или рисковать?
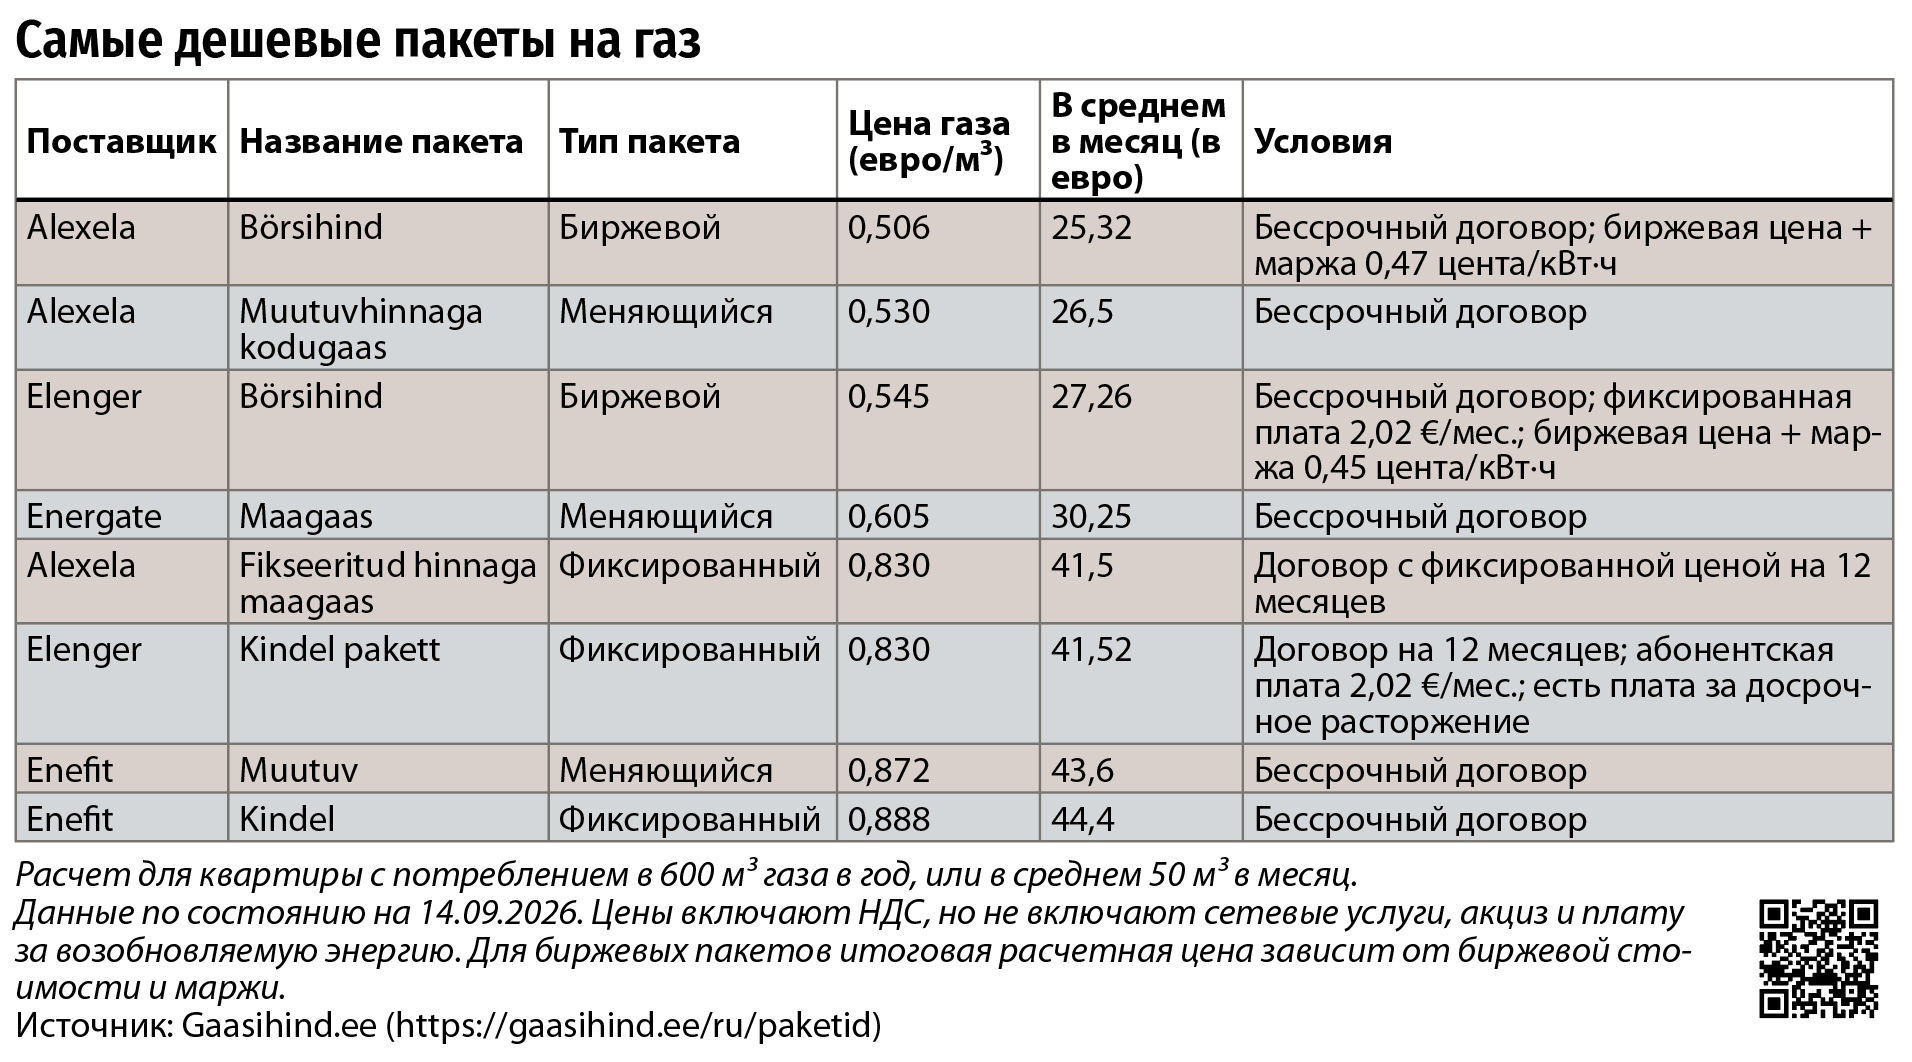
Если будущую цену газа предсказать невозможно, что выбрать перед зимой – фиксированный или меняющийся вслед за рынком тариф?
Универсального ответа нет. По словам Рейна Вакса, многое зависит от потребления: если газ нужен только для приготовления пищи, изменение цены сравнительно слабо отразится на бюджете, а при газовом отоплении разница может быть существенной.
«Нужно посмотреть на свое фактическое потребление прошлой зимой и оценить, насколько сильное повышение цены способен выдержать семейный бюджет», – советует Вакс.
Но почему фиксированный тариф зачастую оказывается выше текущей рыночной цены?
«Как правило, продавцы закладывают в фиксированную цену более высокую стоимость. Преимущество фиксированной цены заключается в том, что потребитель может точнее рассчитать свои расходы на газ, чем при пакете с биржевой ценой», – объясняет руководитель службы энергетики Департамента конкуренции Марилин Тильксон.
Она добавляет: «При пакете с биржевой ценой изменение рыночной стоимости быстрее всего доходит до потребителя. Если рыночная цена поднимется выше установленной в договоре, фиксированный пакет обеспечивает лучшую защиту от роста стоимости».
Читайте мелкий шрифт
Фиксированный договор может обеспечить предсказуемость расходов, но если через несколько месяцев газ на рынке подешевеет и потребитель захочет сменить пакет или продавца, может выясниться неприятная деталь: выйти из договора досрочно не всегда получится бесплатно.
По словам юриста бюро надзора за услугами Департамента защиты прав потребителей и технического надзора (TTJA) Гейли Пайс, перед заключением договора стоит проверить не только цену газа, но и срок действия договора, порядок изменения цены и условия его прекращения.
«Особенно важно выяснить, предусмотрена ли плата за досрочное расторжение договора и какие еще платежи могут возникнуть. Закон о природном газе требует, чтобы в условиях договора с бытовым потребителем были указаны срок его действия, условия изменения и прекращения, а также условия, при которых договор можно прекратить бесплатно», – объясняет она.
При этом наличие срочного договора само по себе еще не означает, что продавец в любом случае вправе потребовать деньги за досрочный уход клиента.
«Плата за досрочное расторжение возможна только в том случае, если она предусмотрена договором, потребитель был четко проинформирован об этом до заключения договора и сама плата обоснована. Стандартное условие договора не может необоснованно ущемлять интересы потребителя», – подчеркивает Пайс.
Поэтому перед тем, как фиксировать цену на длительный срок, в TTJA советуют задать себе простой вопрос: готовы ли вы оставаться на этой цене до конца договора, даже если рыночный газ заметно подешевеет?
Есть правила и на случай, если условия меняет уже сам продавец. О предстоящем изменении договора или цены бытового потребителя должны предупредить как минимум за 30 дней, указав, что именно меняется, на каком основании и когда новые условия вступят в силу. Клиенту также должны сообщить о праве прекратить договор, если он с изменениями не согласен.
При бессрочном договоре сменить продавца тоже нельзя мгновенно, однако бесконечно затягивать этот процесс компания не вправе.
«Если потребитель хочет сменить продавца, действующий поставщик должен обеспечить возможность прекратить бессрочный договор в течение 14 дней после получения соответствующего заявления, если клиент выполнил свои обязательства. Новый договор вступает в силу при смене календарного месяца», – поясняет Пайс.
Дороже не только газ
Рост цены газа почувствуют не только те, кто непосредственно отапливает им жилье. Дорогой газ способен постепенно отразиться на стоимости централизованного отопления, электричества, товаров и услуг и в итоге – на общей инфляции.
По словам экономиста Банка Эстонии Сулева Перта, если еще в начале июня цена природного газа в Европе приближалась к 50 евро/МВт·ч, то в начале сентября она достигла примерно 80 евро/МВт·ч. Причинами стали напряженность с поставками СПГ, относительно небольшие европейские запасы и возросшая неопределенность перед отопительным сезоном.
«Для роста цен в Эстонии решающее значение имеет то, как долго сохранится повышенная цена и когда закончатся заключенные энергетическими компаниями договоры на закупку по фиксированной цене и инструменты хеджирования рисков. Если цена газа длительное время будет оставаться на уровне 80 евро/МВт·ч, это повысит потребительские цены в Эстонии примерно на один процентный пункт», – говорит Перт.
Быстрее всего подорожание газа может проявиться в счетах за централизованное отопление – по оценке Банка Эстонии, обычно с задержкой примерно от одного до трех месяцев.
«Около 17% тепловой энергии в Эстонии производится из природного газа, поэтому централизованное отопление является одним из важнейших каналов влияния цены газа на потребителя. Однако доля газа различается в разных теплосетях: где-то преобладают биомасса или тепло из отходов, а где-то газ активнее используется, в частности для покрытия резервной и пиковой нагрузки. Поэтому стоимость централизованного отопления по всей Эстонии не будет расти в той же пропорции, что и цена газа», – объясняет экономист.
Еще один канал – электричество. Прямой зависимости «газ подорожал на столько-то – электричество подорожает на столько же» нет. Однако в определенные часы именно газовые электростанции могут определять маржинальную цену на Балтийском рынке электроэнергии. Особенно возрастает их роль в холодные и маловетреные периоды, когда производство из возобновляемых источников ограничено.
«В Латвии и Литве из газа производится соответственно около 27% и 10% электроэнергии, поэтому подорожание газа увеличивает и стоимость импортируемой Эстонией электроэнергии. Роль газа в цене электричества возрастает в холодные и маловетреные периоды поздней осени, а наиболее существенной становится в январе и феврале», – подытоживает Перт.
КОММЕНТАРИЙ
Джавад Кейпур,
эксперт по энергетической безопасности и преподаватель Института права Таллиннского технического университета (TalTech)
Я согласен с Европейской комиссией в том, что прямо сейчас Европа не сталкивается с непосредственным физическим дефицитом газа. Система продолжает функционировать, у СПГ-терминалов имеются свободные мощности, спрос остается ниже уровня, который был до кризиса 2022 года, а структура поставок стала значительно более диверсифицированной.
Но это не означает, что ситуация комфортная. Уровень заполненности хранилищ значительно ниже обычного для этого времени года, а именно хранилища являются главным европейским буфером на случай зимних потрясений. Одновременно Европа стала сильнее зависеть от мирового рынка СПГ, где напрямую конкурирует с Азией, особенно с рынками Южной и Восточной Азии.
Поэтому здесь важно разделять две вещи: непосредственную физическую нехватку газа и более широкий риск энергетического кризиса. Сейчас рынок не исходит из того, что газа вот-вот физически не хватит. При нормальных условиях Европе его, вероятно, будет достаточно. Но запас прочности на случай ошибки или нового серьезного потрясения стал значительно меньше.
И здесь, на мой взгляд, есть еще одна проблема – цена. Мне кажется, некоторые политики и лица, принимающие решения в Брюсселе, уделяют этому значительно меньше внимания, чем следовало бы. Возможно, они не хотят посылать рынку сигнал о потенциальном росте цен, чтобы собственной риторикой не подтолкнуть их еще выше. Возможно, причина именно в этом. Но как бы то ни было, опасения по поводу стоимости газа никуда не исчезают: цены уже начали расти.
Особенно меня беспокоит возможность совпадения сразу нескольких неблагоприятных факторов. Исключительно холодная и продолжительная зима уже сама по себе способна оказать серьезное давление на цены и создать для потребителей проблему доступности энергии. Но настоящий кризис безопасности поставок вероятнее в ситуации, когда холодная зима совпадет с дальнейшими перебоями с поставками СПГ и восстановлением высокого спроса на него в Азии.
Отдельный риск связан с Ближним Востоком. Производство СПГ в Катаре остается серьезно нарушенным. Катар недавно еще на месяц продлил действие форс-мажорных обстоятельств и пытается найти грузы за пределами своей территории, чтобы выполнить обязательства. Это не слишком хорошие сигналы.
К этому добавляется кризис вокруг Ормузского пролива. Даже если Катар сможет решить проблемы на собственных производственных объектах, пока ситуация в проливе остается кризисной и он частично закрыт, неопределенность сохраняется.
Для Эстонии при этом главным риском я считаю прежде всего цену. Наличие большого регионального газохранилища помогает обеспечить надежность поставок, но не изолирует нас от мирового рынка. Даже если газ физически будет доступен, платить за него, возможно, придется значительно больше.
При высокой волатильности потребителям обычно рекомендуют выбирать пакеты с фиксированной ценой. Однако сейчас с этим нужно быть осторожным. Даже в фиксированном пакете отдельные составляющие конечной цены могут меняться. Кроме того, поставщики прекрасно видят ситуацию на рынке и могут заранее заложить в тариф высокую премию за риск, чтобы самим не понести убытки.
В таком случае фиксированный пакет способен дать обратный результат: потребитель фактически заранее заплатит цену, рассчитанную исходя из худшего сценария. И именно в такой ситуации, на мой взгляд, разумнее не выбирать фиксированный пакет.
Поэтому мой совет – не поддаваться автоматически на привлекательность фиксированных тарифов. Покупая такой пакет, потребитель может в итоге сам получить именно то, от чего сейчас пытается защититься. Решение нужно принимать обдуманно, а не поверхностно.
5 вопросов Министерству климата и энергетики Латвии
Гунарс Валдманис, руководитель отдела энергетического рынка Министерства
– Когда люди видят, что Инчукалнское хранилище заполнено, например, примерно наполовину, возникает ощущение: перед зимой половина хранилища пуста. Почему такой вывод может быть ошибочным?
– Сегодня ситуация сильно отличается от той, что была раньше. Страны Балтии диверсифицировали поставки природного газа и прекратили импорт газа из России. Газ может поступать в регион без сезонных ограничений через СПГ-терминалы и по трубопроводным соединениям с Польшей. Поэтому зимой используются одновременно импортные поставки и газ из хранилища.
Кроме того, Инчукалнское хранилище было модернизировано. Раньше газ отбирался в основном за счет давления находящегося там газа, поэтому по мере снижения запасов и давления уменьшалась и возможность быстро увеличить объем отбора. Теперь хранилище оборудовано компрессорами для отбора газа, поэтому уровень заполненности значительно меньше влияет на его возможности.
Иными словами, более низкий уровень заполненности сам по себе не означает угрозы надежности газоснабжения.
– Получается, на Инчукалнс уже нельзя смотреть по принципу «летом заполнили – зимой опустошаем»?
– Да, работа хранилища стала гораздо гибче. Хотя официальные сезоны закачки и отбора по-прежнему существуют, физически газ можно закачивать даже во время сезона отбора. Например, в течение сезона отбора 2025/2026 года в Инчукалнс было закачано 4,5 ТВт·ч природного газа.
Поэтому уровень заполненности хранилища на конкретную дату перед отопительным сезоном сам по себе не дает полной картины надежности газоснабжения.
– Сколько находящегося в Инчукалнсе газа фактически предназначено для Эстонии? Можно ли вообще говорить об «эстонском газе» в хранилище?
– Большая часть газа принадлежит пользователям хранилища – компаниям, использующим его для собственных нужд, и газовым трейдерам, которые обеспечивают своих клиентов. Поэтому правильнее говорить, что большая часть газа в Инчукалнсе предназначена для потребностей региона в целом, а не какой-либо отдельной страны.
При этом правительства Латвии и Эстонии хранят там стратегические резервы для обеспечения наиболее уязвимых потребителей и тех, кто особенно важен с точки зрения безопасности. Резервы безопасности Латвии и Эстонии составляют соответственно около 1,8 ТВт·ч и 1 ТВт·ч газа.
Информация о распределении остальных запасов между отдельными участниками рынка не является публичной, поскольку коммерчески чувствительна. Кроме того, участники рынка могут продавать находящийся в хранилище газ друг другу, поэтому принадлежность этих запасов может меняться.
– Может ли во время очень холодной зимы возникнуть ситуация, когда газа в хранилище еще много, но его невозможно отбирать с необходимой скоростью?
– Благодаря модернизации такой риск существенно снизился. Сейчас подобная ситуация вероятна лишь при нарушении работы технического оборудования хранилища, в том числе компрессоров.
Объем газа в Инчукалнсе становится критически важным для надежности снабжения в случае продолжительных ограничений или перебоев в работе соединений газотранспортной системы и СПГ-терминалов.
При этом часть объема хранилища занимает так называемый буферный газ, необходимый для поддержания давления и технологической работы. Поэтому общую емкость Инчукалнса нельзя приравнивать к объему газа, фактически доступного рынку.
– Существует ли уровень заполненности, который можно считать «красной линией» перед зимой?
– В нынешних условиях нет ни технических, ни экономических оснований устанавливать конкретную «красную линию» для объема газа в хранилище. Такой показатель сейчас вводил бы в заблуждение.
Критически важны также прогнозы доступности газа через трубопроводные соединения и СПГ-терминалы. Если в отопительный сезон будут выявлены потенциальные ограничения поставок, правительство Латвии после консультаций с соседними странами может рассмотреть возможность обязать трейдеров увеличить объем газа в Инчукалнском хранилище.